Krak: Tarjeta y Cashback

Capturas de pantalla
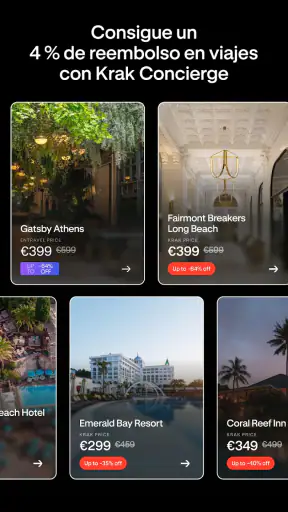
Detalles
- Valoración
- 47.00 reseñas
- Versión
- 1.57.1
- Desarrollador
- Payward, Inc.
Análisis de Norviv
Cuando una aplicación financiera promete facilitar pagos internacionales, tarjeta y reembolsos, mi primera reacción no es instalarla sin más: intento averiguar en qué situaciones realmente mejora mi rutina. Con Krak: Tarjeta y Cashback, esa pregunta es especialmente importante porque no la veo como una cuenta bancaria completa, sino como una herramienta centrada en mover dinero entre países, pagar por internet y aprovechar devoluciones. Esa diferencia cambia bastante la decisión.
La he revisado con la mirada de alguien que quiere pagar sin complicarse, pero que también necesita entender qué papel ocupa la aplicación antes de convertirla en su opción principal. Está desarrollada por Payward, Inc., se ofrece gratis y pertenece a la categoría de finanzas. Su propuesta puede resultar atractiva para quien hace compras digitales o necesita transferencias internacionales, aunque no necesariamente sustituye todos los servicios que ya usamos para administrar el dinero.
En las tiendas aparece con una valoración media de 4,7 basada en alrededor de 5.600 valoraciones, y supera las 500.000 instalaciones. Es una señal de interés considerable para una aplicación relativamente reciente, publicada el 24 de junio de 2025. Aun así, yo no tomaría esa cifra como garantía de que encajará en cualquier perfil: en finanzas, la comodidad depende mucho del país, del tipo de pago y de la frecuencia con la que se utiliza.
Cómo decidir si Krak encaja en tu forma de pagar
Yo decidiría si Krak encaja mirando primero qué tarea resolvería de forma recurrente, no cuántas funciones reúne. Si pagar online y enviar dinero al extranjero aparecen en mi rutina, probarla puede tener sentido; si solo quiero una tarjeta para compras locales, añadir otra aplicación quizá no compense. Esa distinción ayuda a valorar mejor dónde aporta frente a las opciones que ya usamos.
Primero hay que separar pagos, transferencias y reembolsos
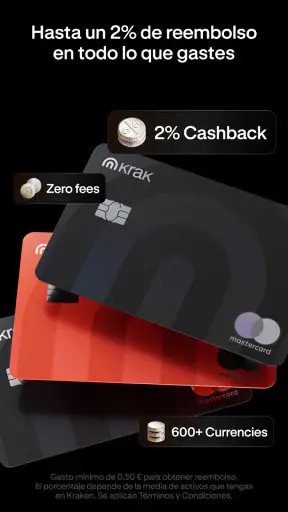
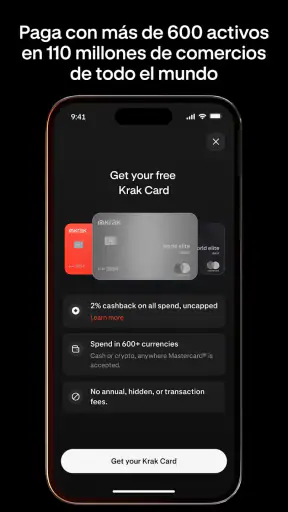
La aplicación reúne tres necesidades que a menudo aparecen separadas: enviar dinero al extranjero, pagar online con una tarjeta y recibir cashback. Para mí, el primer criterio de decisión es saber cuál de esas tres actividades hago con más frecuencia. Si mi prioridad son las compras por internet y quiero centralizar una tarjeta con recompensas, la propuesta tiene sentido. Si solo necesito una transferencia ocasional, quizá la ventaja sea menor y convenga comparar antes las condiciones concretas de otras opciones.
El término cashback también merece una lectura cuidadosa. Un reembolso no equivale automáticamente a un descuento inmediato en el precio ni significa que todas las compras generen la misma devolución. Antes de cambiar mi método habitual, revisaría dentro de la aplicación qué comercios, operaciones o condiciones se aplican a cada beneficio. Esa comprobación evita una decepción bastante común: gastar pensando en recuperar una cantidad que después no corresponde a la compra realizada.
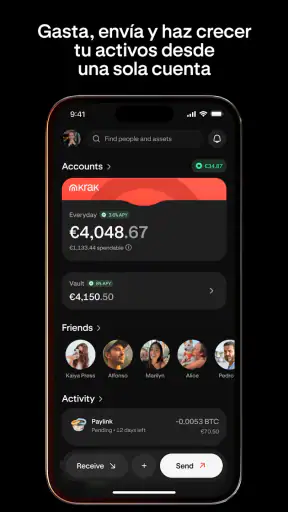
Otro criterio práctico es la separación entre dinero cotidiano y dinero destinado a pagos específicos. Yo preferiría probarla primero con una operación controlada, como una compra online de importe moderado o una transferencia que no sea urgente. Así puedo comprobar el recorrido completo, desde la carga o disponibilidad de fondos hasta la confirmación del pago y la visualización del reembolso, sin convertir el primer intento en una situación de riesgo.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
La experiencia importa más cuando el dinero cruza fronteras
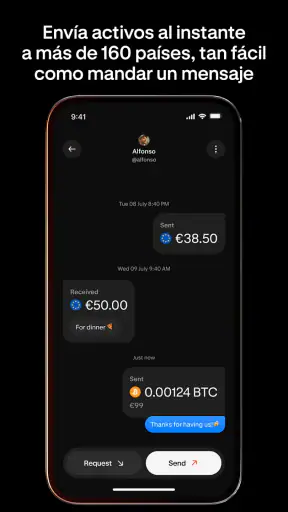
Las transferencias internacionales no se deben valorar únicamente por lo sencillo que parece pulsar un botón. También importan el tiempo de llegada, el coste total, el tipo de cambio, los datos que solicita el proceso y la facilidad para identificar al destinatario. Como esos elementos pueden variar según la ruta y la operación, yo compararía el resultado final con el de mi alternativa habitual, no solo la pantalla inicial.
En un día normal, imagino este escenario: tengo que pagar una compra en una tienda extranjera y, además, enviar dinero a un familiar que vive fuera. Con Krak podría intentar concentrar ambas tareas en el mismo entorno y revisar después si el pago genera alguna devolución. La ventaja está en reducir cambios entre aplicaciones. La parte menos cómoda es que debo controlar por separado el estado de la compra, la transferencia y el cashback, porque no son exactamente la misma operación.
Para una persona que viaja o compra en webs internacionales, esa concentración puede ahorrar tiempo. Para alguien que solo realiza pagos locales y ya tiene una tarjeta con beneficios claros, el cambio puede aportar poco. La mejor decisión depende menos de la cantidad de funciones anunciadas y más de cuántas veces esas funciones aparecen en mi vida real.
Qué revisaría antes de convertirla en mi aplicación principal
Yo comprobaría primero que el sistema operativo del teléfono sea compatible: la versión actual es la 1.57.1 y requiere Android 8.0 o superior. También prestaría atención a las pantallas de verificación, a los límites visibles para cada operación y a la forma en que se muestran los movimientos. En una app financiera, una interfaz bonita no compensa una información confusa sobre el saldo disponible o el estado de una transferencia.
Hay un detalle que suele pasarse por alto: el cashback solo es útil si puedo localizarlo y entenderlo después. Por eso observaría si el reembolso aparece claramente separado del pago original, si se identifica la compra que lo originó y si resulta fácil saber cuándo está disponible para utilizarse. No basta con que exista el incentivo; tiene que ser sencillo comprobarlo sin llevar una hoja de cálculo mental.
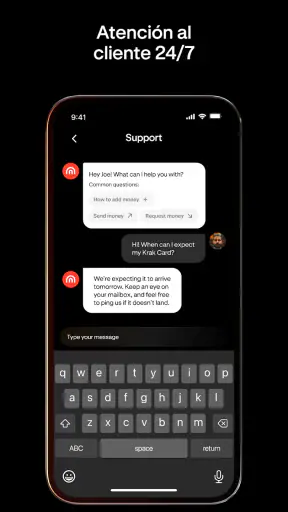
También probaría el soporte y las rutas de ayuda antes de depender de la aplicación para una operación importante. No porque espere un problema concreto, sino porque una transferencia internacional puede necesitar una respuesta más precisa que una compra corriente. Si la explicación de una incidencia no resulta clara, yo mantendría una alternativa preparada y evitaría enviar cantidades que no pueda esperar a recuperar.
En qué situaciones destaca frente a las alternativas habituales
En mi comparación, Krak cobra interés cuando varias necesidades coinciden: una compra digital, un pago internacional y el seguimiento de posibles devoluciones desde una misma aplicación. La comodidad de tener ese recorrido concentrado puede pesar más que perseguir una recompensa aislada, sobre todo si reviso mis movimientos con regularidad. Aun así, el resultado depende de las condiciones de cada operación, y ahí conviene comparar con calma.
Gana cuando quiero reunir varias tareas en un solo lugar
La fortaleza más clara que le encuentro es la combinación. Normalmente puedo acabar usando una aplicación para transferir dinero, otra tarjeta para comprar y otro sistema para seguir recompensas. Krak intenta que esas acciones formen parte de una misma experiencia. Para mí, ese enfoque es valioso cuando la prioridad es reducir pasos y no quiero recordar qué servicio corresponde a cada gasto.
La tarjeta orientada a pagos online también puede ser útil para separar las compras digitales del resto de mis finanzas. Esa separación facilita revisar suscripciones, pedidos y gastos puntuales sin mezclarlos inmediatamente con todos los movimientos de mi cuenta principal. No es una solución universal, pero sí un flujo interesante para quien compra con frecuencia en internet y quiere observar mejor ese tipo de consumo.
Además, la posibilidad de combinar pagos con reembolsos cambia la forma de revisar una compra. En vez de fijarme únicamente en el precio que aparece al pagar, puedo considerar el coste efectivo después de la devolución aplicable. Mi consejo es no usar el cashback como excusa para comprar más: funciona mejor como una recuperación ocasional sobre gastos que ya tenía previstos.
El cashback puede ser más útil como herramienta de seguimiento
Un uso menos evidente es emplear la sección de reembolsos para revisar hábitos de compra. Si consulto periódicamente qué operaciones han generado devolución, puedo detectar qué tipo de compras hago con más frecuencia y si realmente estoy aprovechando la tarjeta. Esa lectura es más útil que perseguir cada promoción de forma impulsiva, porque convierte el beneficio en una pequeña herramienta de control.
También veo valor en planificar una compra próxima y revisar antes si el método de pago elegido es el adecuado. No afirmo que todas las compras vayan a recibir cashback, así que la decisión debe partir del gasto que ya pensaba hacer. Si la aplicación muestra con claridad que una operación reúne las condiciones, entonces el reembolso puede inclinar la balanza. Si la información no es evidente, prefiero no contar con él en mi presupuesto.
Otro punto a favor es la posibilidad de probarla sin pagar por la descarga. Que sea gratuita reduce la barrera inicial, pero no elimina la necesidad de revisar los costes asociados a cada operación. En finanzas, “gratis” describe el acceso a la aplicación, no necesariamente el resultado económico de todas las transferencias o pagos. Esa distinción debería formar parte de cualquier comparación serena.
La propuesta tiene sentido para ciertos perfiles concretos
Yo la recomendaría especialmente a quien compra online con frecuencia, necesita enviar dinero a otros países o quiere experimentar con una tarjeta que incorpore reembolsos. También puede encajar a quienes prefieren una experiencia más concentrada y están dispuestos a revisar las condiciones de cada operación en lugar de asumir que todas funcionan igual.
En cambio, sería más prudente si necesito una cuenta bancaria completa para recibos, ahorro, efectivo y gestión diaria en un único lugar. La información disponible presenta Krak como una aplicación de pagos, transferencias y cashback, así que no la trataría automáticamente como sustituta de mi banco. Para ese perfil, una cuenta tradicional o una plataforma financiera más amplia puede seguir siendo la base, mientras Krak se utiliza como complemento.
Cuándo una alternativa puede ser mejor elección
Si busco una sola función y quiero la máxima claridad sobre sus costes o condiciones, quizá elegiría una alternativa especializada en vez de sumar una herramienta polivalente. También me quedaría con mi tarjeta habitual cuando su gestión ya sea sencilla y no tenga una necesidad frecuente de pagos internacionales. La clave es identificar qué comodidad concreta estaría dispuesto a cambiar.
Las aplicaciones de transferencia pueden ganar en operaciones muy específicas
Si mi única necesidad es mandar dinero internacionalmente una vez cada varios meses, compararía Krak con un servicio especializado en transferencias. Una alternativa de ese tipo puede resultar más adecuada si muestra con mayor detalle el coste total, el tipo de cambio, el plazo estimado y los datos del destinatario antes de confirmar. No significa que Krak sea mala opción; significa que una herramienta enfocada en una sola tarea puede ofrecerme más claridad para ese caso concreto.
La comparación debe hacerse con una cantidad y un destino reales, porque una ruta internacional no siempre se comporta igual que otra. Yo introduciría los datos de una operación que de verdad planeo realizar y observaría cuánto recibe la otra persona, no solo cuánto sale de mi lado. Ese método evita elegir basándome en una promesa general que luego cambia al seleccionar el país o la moneda.
Una tarjeta bancaria tradicional puede resultar más cómoda para el día a día
Para pagos recurrentes, domiciliaciones o una relación bancaria completa, una tarjeta vinculada a mi cuenta habitual puede seguir siendo más práctica. Ya conozco el extracto, el soporte y la forma de reclamar un cargo. Cambiar todo ese flujo por una aplicación nueva tiene un coste de aprendizaje y puede crear confusión si mantengo varias fuentes de saldo al mismo tiempo.
También consideraría una tarjeta de recompensas más especializada si mi prioridad absoluta es maximizar beneficios y sus condiciones son más fáciles de entender. Krak resulta interesante por combinar cashback con pagos y transferencias, pero esa amplitud puede no ser la mejor respuesta para quien solo quiere optimizar una categoría concreta de compras. En ese caso, una opción más limitada pero más transparente podría ganar.
Quien busca simplicidad absoluta quizá no necesite cambiar
Hay usuarios para los que cualquier aplicación adicional supone más trabajo: otra verificación, otra contraseña, otra pantalla de movimientos y otra fuente que revisar. Si ya tengo un sistema que funciona, el cambio solo merece la pena cuando la transferencia internacional o el reembolso resuelven un problema frecuente. Instalarla únicamente porque es gratuita no es, por sí solo, un motivo suficiente.
Yo también la dejaría en segundo plano si no quiero controlar las condiciones de las promociones. El cashback exige cierta atención: comprobar qué compra califica, revisar cuándo aparece y distinguir el reembolso del importe original. Para alguien que prefiere una tarjeta sin incentivos pero totalmente predecible, una alternativa sencilla puede ofrecer una experiencia más tranquila.
El coste real de cambiar y cómo haría la transición
Para hacer la transición sin desordenar mis finanzas, mantendría mi método actual mientras pruebo una compra prevista y compruebo cómo se refleja el movimiento. Solo después decidiría si merece la pena incorporar una transferencia o usarla con más frecuencia. Así puedo medir el esfuerzo de revisar otra aplicación y determinar si el beneficio se sostiene cuando pasa la curiosidad inicial.
Empezaría con una prueba pequeña y deliberada
Mi forma de cambiar sería gradual. Primero instalaría la aplicación, completaría la configuración y revisaría las pantallas relacionadas con tarjeta, transferencias y reembolsos. Después haría una compra online pequeña que ya tuviera prevista. No usaría el primer día para pagar una reserva importante, enviar dinero urgente o mover todo mi presupuesto mensual.
Tras esa primera operación, comprobaría cuatro cosas: si el pago aparece correctamente, si el saldo se actualiza de forma comprensible, si el reembolso se identifica con claridad y si puedo encontrar ayuda cuando tengo una duda. Este procedimiento revela más que una lectura rápida de la descripción, porque pone a prueba el recorrido que realmente repetiré.
Una recomendación práctica es guardar durante las primeras semanas los comprobantes de las compras realizadas con la tarjeta. No necesito hacerlo indefinidamente, pero sí mientras entiendo cómo se reflejan los movimientos y el cashback. Así puedo comparar el importe de la compra con el registro de la aplicación y detectar rápidamente cualquier diferencia que necesite aclaración.
Evitaría duplicar pagos y perder de vista el presupuesto
El principal coste de cambiar no siempre es económico; a veces es de organización. Si empiezo a usar una tarjeta nueva sin modificar mis hábitos de control, puedo olvidar qué saldo está disponible o repetir una compra porque no recuerdo si ya se procesó. Mantendría una lista sencilla de operaciones pendientes y no cerraría mi método anterior hasta comprobar que el nuevo flujo me resulta estable.
En las transferencias internacionales sería todavía más cuidadoso. Confirmaría los datos del destinatario antes de enviar, revisaría la moneda y conservaría la referencia de la operación. El hecho de que una aplicación simplifique la pantalla no elimina la responsabilidad de verificar el destino. Si el importe es importante o el plazo es crítico, elegiría el servicio que me ofrezca mayor confianza y trazabilidad, aunque no sea el más cómodo.
También separaría mentalmente el cashback del dinero disponible. Hasta que el reembolso esté claramente aplicado y utilizable, no lo incluiría en mi presupuesto. Esa pequeña disciplina evita contar con una devolución antes de tiempo y ayuda a valorar el beneficio real, no el beneficio esperado.
La edad y la compatibilidad favorecen una prueba sencilla
La clasificación de contenido es PEGI 3, algo coherente con una aplicación financiera sin enfoque de entretenimiento. Eso no significa que cualquier persona deba manejar dinero sin supervisión: la edad de contenido no sustituye los requisitos de registro, verificación o responsabilidad financiera. Yo prestaría más atención a la capacidad de entender cada operación que a la etiqueta de edad.
En cuanto al acceso, el requisito de Android 8.0 o superior permite probarla en muchos teléfonos que todavía siguen en uso. Aun así, comprobaría que el dispositivo recibe actualizaciones y que puedo protegerlo correctamente. Una aplicación financiera merece el mismo cuidado que la banca móvil: bloqueo de pantalla, sistema actualizado y prudencia al iniciar sesión en redes públicas.
Mi recomendación para decidir sin complicarse
Después de revisar su propuesta, yo elegiría Krak si necesito juntar pagos online, transferencias internacionales y cashback en una sola experiencia. Su atractivo no está en hacer una única cosa de forma aislada, sino en conectar varias tareas que normalmente aparecen separadas. Para una persona que compra en internet y mueve dinero entre países con cierta frecuencia, esa combinación puede justificar el cambio.
La usaría como complemento antes que como reemplazo total de mi banco. Mantendría mi cuenta principal para las obligaciones habituales y probaría Krak con operaciones concretas, observando especialmente los costes, los plazos y la forma en que se reflejan los reembolsos. Ese enfoque permite aprovechar sus puntos fuertes sin poner toda la organización financiera en una herramienta que todavía estoy conociendo.
No la escogería si mi prioridad es una cuenta completa, si nunca hago pagos internacionales o si no quiero revisar condiciones de cashback. En esos casos, una tarjeta bancaria convencional o un servicio especializado puede ser más directo. La decisión correcta no depende de que la aplicación reúna muchas funciones, sino de que esas funciones resuelvan un problema que realmente tengo.
Mi consejo final es instalarla solo con un plan de prueba: una compra online prevista, una revisión cuidadosa del movimiento y, si todo resulta claro, una transferencia internacional de bajo riesgo. Si el recorrido te parece transparente y el reembolso aporta valor sobre gastos que ya ibas a realizar, puede convertirse en una herramienta útil. Si te obliga a vigilar demasiadas condiciones para obtener una ventaja pequeña, no pasa nada por mantener tu alternativa habitual.
Con una valoración media de 4,7 y más de medio millón de instalaciones, Krak despierta suficiente interés como para merecer una prueba razonable. Pero mi recomendación no nace de esas cifras, sino de su encaje concreto: es una opción interesante para centralizar pagos online, transferencias y devoluciones, no una solución universal para toda la vida financiera. Ahí está la diferencia entre descargarla por curiosidad y adoptarla con criterio.
Preguntas frecuentes
01¿Qué es Krak: Tarjeta y Cashback y para qué sirve?
Krak: Tarjeta y Cashback es una aplicación financiera que permite gestionar una tarjeta desde el móvil y obtener reembolsos, conocidos como cashback, en compras elegibles. Desde la app normalmente puedes consultar movimientos, revisar operaciones pendientes, controlar tus gastos y acceder a promociones. Antes de descargarla, conviene comprobar si el servicio está disponible en tu país y leer las condiciones aplicables a la tarjeta y al cashback.
02¿Cómo funciona el cashback en Krak y cuándo se recibe?
El cashback se obtiene al realizar compras que cumplan los requisitos establecidos por Krak, aunque el porcentaje, los comercios participantes, los límites y las categorías pueden variar. En algunos casos, la recompensa aparece primero como pendiente y se confirma después de validar la transacción. Es importante revisar cada promoción, porque pueden existir exclusiones, importes mínimos, fechas de vigencia o condiciones específicas para recibir el reembolso.
03¿La tarjeta Krak tiene comisiones o requisitos de uso?
Antes de solicitar o activar la tarjeta, revisa cuidadosamente la información de precios disponible en la aplicación y en la página oficial. Pueden aplicarse cargos por determinados servicios, como retiradas de efectivo, pagos en moneda extranjera, reemplazo de tarjeta o incumplimiento de alguna condición. También podrían exigirse requisitos de edad, identidad, residencia y verificación financiera según el país donde se utilice.
04¿Es segura la aplicación Krak: Tarjeta y Cashback?
La aplicación está diseñada para gestionar la tarjeta y consultar la actividad financiera desde el teléfono, por lo que la seguridad depende tanto de sus medidas técnicas como del uso responsable por parte del usuario. Descárgala únicamente desde una tienda oficial, utiliza una contraseña sólida y activa la autenticación disponible. Nunca compartas códigos de verificación, datos completos de la tarjeta ni credenciales mediante mensajes o enlaces sospechosos.
05¿Qué debo hacer si aparece un cargo desconocido o tengo problemas con la tarjeta?
Si detectas una operación que no reconoces, actúa rápidamente desde la aplicación: revisa los detalles, bloquea temporalmente la tarjeta si existe esa opción y contacta con el soporte oficial de Krak. También es recomendable cambiar las credenciales si sospechas que tu cuenta fue comprometida. Para problemas con cashback, conserva los comprobantes de compra y consulta las condiciones de la promoción antes de abrir una reclamación.


